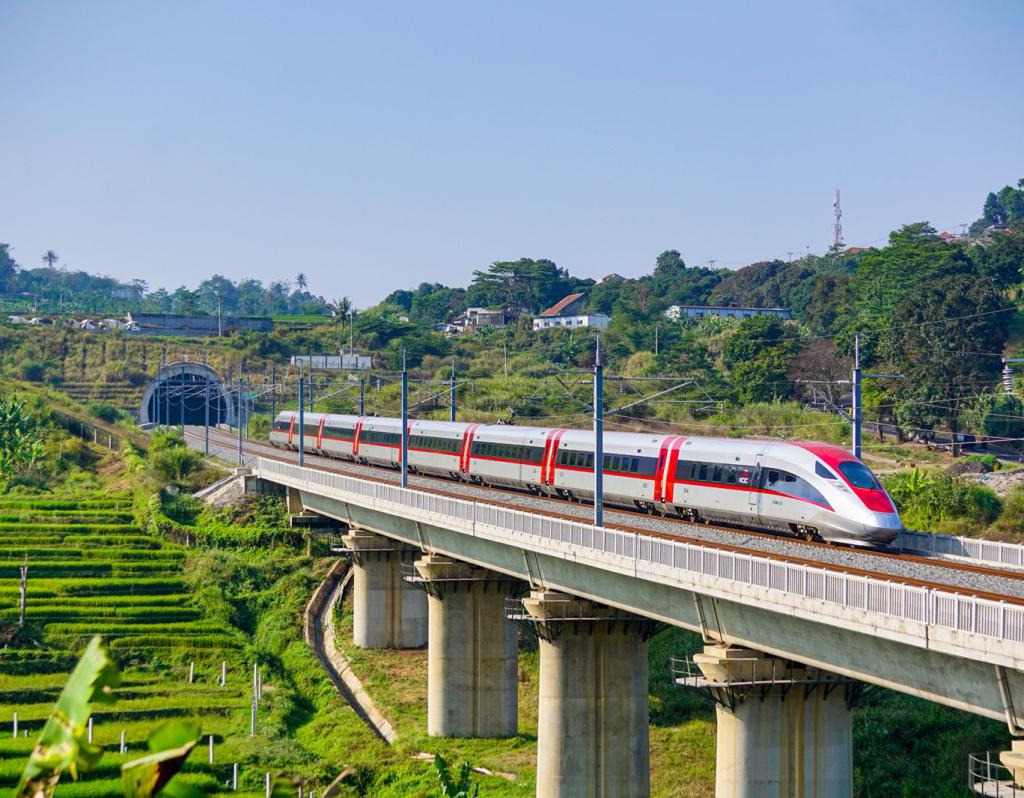
Pemerintah sebelumnya menyebut Indonesia Investment Authority (INA) dan PT Sarana Multi Infrastruktur (Persero) atau SMI sebagai dua entitas yang dipertimbangkan untuk mengambil alih pengendalian saham Indonesia di PT Kereta Cepat Indonesia China (KCIC).
Pihak Indonesia menguasai 60 persen saham KCIC, sementara konsorsium perusahaan China memegang 40 persen.
Menteri Keuangan saat itu, Purbaya Yudhi Sadewa, menyatakan pengalihan saham ditargetkan dilakukan pada 15 September 2026. Namun, pergantian Menteri Keuangan dari Purbaya kepada Suahasil Nazara pada 14 September membuat perkembangan final skema pengalihan tersebut perlu dikonfirmasi kembali.
Proyek Whoosh memiliki pinjaman sekitar US$4,5 miliar dari China Development Bank (CDB), di luar tambahan pembiayaan yang kemudian diperlukan akibat pembengkakan biaya proyek.
Pinjaman awal memiliki tenor 40 tahun dengan masa tenggang 10 tahun. Setelah pembicaraan restrukturisasi pada 2025, pemerintah menyatakan China menyetujui perpanjangan tenor menjadi 80 tahun.
Perpanjangan tenor dapat mengurangi tekanan pembayaran dalam jangka pendek. Namun, kebijakan tersebut tidak menghapus kewajiban proyek. Beban pembayaran hanya disebarkan dalam periode yang jauh lebih panjang.
Karena itu, isu utama restrukturisasi Whoosh bukan sekadar pergantian pemegang saham.
Pertanyaan yang lebih penting adalah bagaimana utang proyek akan dibayar, berapa kemampuan arus kas KCIC menutup kewajiban tersebut, dan sejauh mana risiko pembiayaan pada akhirnya berada di sektor publik.
Pengalihan pengendalian dari konsorsium yang dipimpin KAI berpotensi mengurangi tekanan terhadap perusahaan operator kereta api tersebut. Namun, jika saham dan kewajiban berpindah kepada INA atau SMI, risiko ekonomi tidak serta-merta hilang.
Risiko tersebut berpindah ke institusi pemerintah yang berbeda.
Persoalan semakin penting karena pemerintah juga merencanakan perpanjangan kereta cepat sekitar 700 kilometer menuju Surabaya. Hingga rencana itu diumumkan, skema pembiayaan ekstensi belum dijelaskan secara terperinci.
Dengan demikian, penyelesaian struktur keuangan Jakarta–Bandung menjadi penting sebelum proyek yang jauh lebih panjang dimulai.
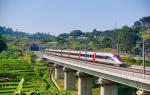
Whoosh telah membuktikan bahwa kereta cepat dapat beroperasi di Indonesia. Tahap berikutnya adalah membuktikan apakah layanan tersebut dapat menghasilkan struktur keuangan yang berkelanjutan.
Di titik itulah restrukturisasi menjadi krusial. Pemerintah perlu menunjukkan apakah langkah tersebut benar-benar memperbaiki keekonomian proyek atau hanya memindahkan kewajiban dari satu neraca perusahaan negara kepada institusi negara lainnya.